Pierwszy przelew z pracy smakuje inaczej niż kieszonkowe. To Twoje godziny, Twoja zmiana, Twoje „nie mogłem iść na imprezę, bo graf”. I nagle na koncie jest 2 400 zł, a w głowie: nowy telefon, wyjazd, „zasłużyłem”. To normalne. Problem zaczyna się trzy miesiące później, gdy nie wiesz, dokąd poszło 7 000 zł i nie ma nawet 500 zł na padający laptop przed sesją.
Pierwsza pensja to nie egzamin z dorosłości. To moment, żeby ustawić dwa–trzy nawyki: zrozumieć netto, odłożyć coś w dniu wypłaty, nie rozłożyć kebaba na raty. Reszta przyjdzie.
To nie porada inwestycyjna ani podatkowa. Ulga dla młodych, ZUS i PIT sprawdź na [gov.pl](https://www.gov.pl) albo u kadrowej — przepisy się zmieniają.
Zasada Wroniak: W dniu wypłaty najpierw przelew na skarbonkę, potem reszta życia. Nie odwrotnie. Nawet 150 zł. Nawyk > kwota.
Krok 1: zrozum, co naprawdę wpada
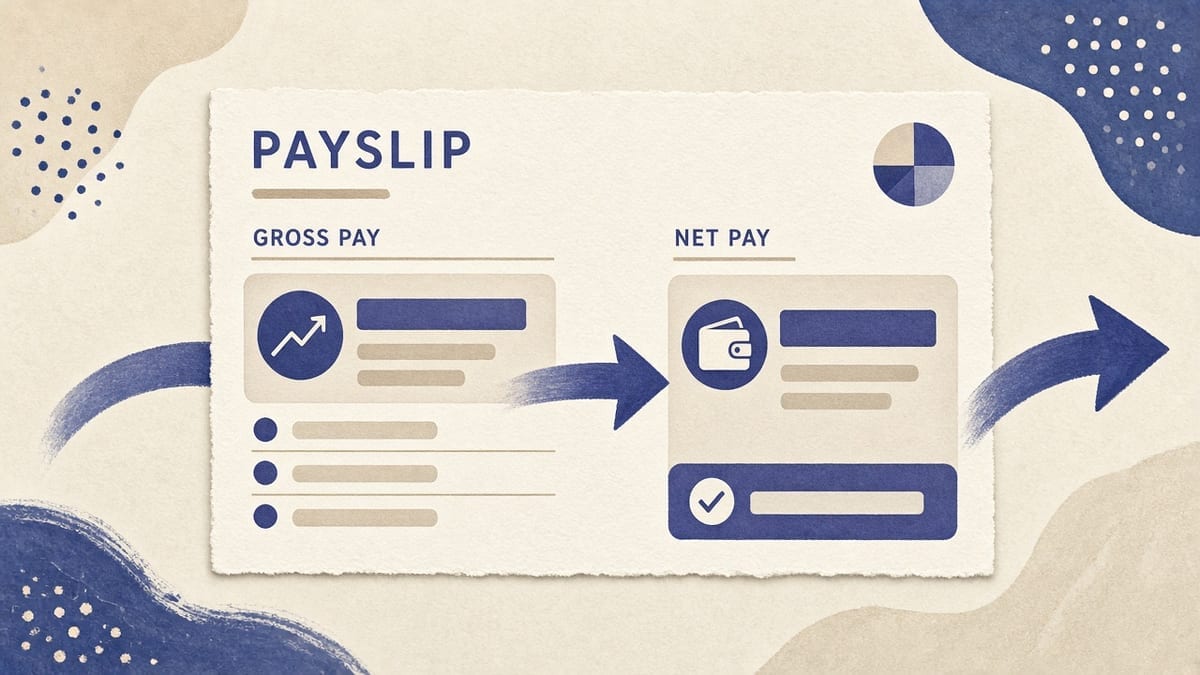
„28 zł/h” to nie to, co ląduje na koncie. Zapisz raz:
- brutto vs netto — przy umowie o pracę widać ZUS i zaliczkę;
- zlecenie — inne składki, czasem ulga studencka do 26. r.ż. (warunki: umowa o pracę vs zlecenie vs B2B, gov.pl);
- ulga dla młodych — może zerować PIT do limitu; sprawdź rok i próg, nie mema;
- godziny w miesiącu ≠ 160, jeśli masz 12 zmian po 6 h.
Jedna notatka: „netto ~X zł przy Y godzinach”. Potem nie dziwisz się lutemu z mniejszą liczbą dyżurów.
Gastro i retail: napiwki to nie pensja do planowania czynszu, dopóki nie są regularne i udokumentowane. Praca w gastro.
PIT-11 zachowaj. Zeznanie: PIT i pierwsza praca.
Krok 2: podział — 50/30/20, ale uczciwie
Przykład 2 500 zł netto (Twój czynsz może zjeść 50% sam — wtedy zmień dach, nie udawaj procentów):
| Kubełek | % | Przy 2500 zł | Sens |
|---|---|---|---|
| Must | ~50% | 1 250 zł | czynsz, jedzenie, MPK |
| Fun | ~30% | 750 zł | wyjścia, ubrania, subskrypcje używane |
| Bufor | ~20% | 500 zł | skarbonka w dniu wypłaty |
Akademik 550 zł: must jest mniejszy, bufor może być grubszy. Kawalerka 2 200 zł: pierwsza pensja nie pokryje must — albo rodzice / stypendium, albo tańszy pokój. Pełny obraz: budżet studenta we Wrocławiu.
Nie odkładaj „co zostanie 30.”. Zostanie kebab. Stały przelew w dniu wpływu na drugie konto / skarbonkę w apce. Konto i BLIK.
Cel bufora na start: 1 000–2 000 zł. 200 zł × 5 miesięcy. Laptop, mniejszy grafik, kaucja, sesja. Nie ETF z reklamy na TikToku, zanim nie masz tej poduszki.
Krok 3: pułapki pierwszej wypłaty
- „Zasłużyłem na wszystko” — jeden prezent OK. Nawyk „każda wypłata = unboxing” zjada rok.
- Telefon za całą pensję — zero bufora, kredyt albo BNPL. Policz: 3 miesiące odkładania vs rata z odsetkami.
- Karta kredytowa / PayPo na jedzenie — pierwsza pensja nie po to, żeby ją oddać firmie pożyczkowej.
- Pożyczka znajomemu „na chwilę” z pierwszych pieniędzy — relacje + kasa w jednym ryzyku. Jeśli pożyczasz: kwota, którą możesz stracić, i data zwrotu na piśmie. Albo nie.
- Porównanie ze znajomym — jego iPhone może być z konta rodziców.
- Subskrypcje — zsumuj. 120 zł „drobiazgów” to pół skarbonki.
Negocjacja stawki to osobny temat, nie „wydaj więcej, bo mało wpada”. Negocjowanie wynagrodzenia.
Plan 3 miesięcy — konkret, nie coaching
| Miesiąc | Cel | Działanie |
|---|---|---|
| 1 | Zrozumieć pasek | Netto, umowa, 150–200 zł na skarbonkę |
| 2 | Bufor ~500 zł | Automat, przegląd fun (delivery, Bolt) |
| 3 | Bufor ~1 000 zł | Subskrypcje, czy godziny + studia się spina |
Po kwartale wiesz, czy praca dorywcza pokrywa must, czy tylko fun. Staż vs dorywcza vs etat.
Nie zmieniaj pracy co 6 tygodni „bo mało”. Jedna lepsza oferta po semestrze jest OK. Hopping bez powodu wygląda słabo w CV. Szukaj na Wroniak z mapą dojazdu — stawka 2 zł wyżej i 50 min tramwaju to nie podwyżka.
Rodzice i „od teraz sam”
Jeśli nadal pomagają: ustal kto co płaci. Ty: jedzenie i fun. Oni: czynsz do czerwca. Pierwsza pensja nie musi znaczyć „od jutra 100% sam” — ale cisza i zgadywanie kończą się pretensjami.
Odwdzięczenie małym przelewem to Twoja decyzja, nie obowiązek moralny z mema. Jeśli czynsz wisi na nich, a Ty kupujesz konsolę z całej wypłaty — to już nie „zasłużyłem”, to inny budżet domowy.
Pensja a studia
Bufor na semestr: 300–500 zł na ksero, poprawkę, dojazd na egzamin na drugim kampusie. Sesja. Po wypłacie nie zeruj konta przed kolokwium.
W sesji godziny w dół z wyprzedzeniem, nie zniknięciem. Grafik 40 h + trzy egzaminy = spalony semestr i i tak wydana pensja na taksówki ze zmęczenia.
Okres próbny — pierwsza pensja może być ostatnią w tej firmie. Poduszka na to też.
Inwestowanie? Jeszcze nie, albo bardzo mało
Gdy bufor jest, rozumiesz netto i nie masz BNPL na jedzenie — wtedy możesz czytać o lokacie / IKE. Nie z pierwszej pensji w kryptowaluty z Instagrama. Najpierw 1 000–2 000 zł płynnych.
Checklist w dniu pierwszej wypłaty
[ ] Wiem, ile jest netto i z jakiej umowy
[ ] PIT / ulga — wiem, że sprawdzę gov.pl, nie TikTok
[ ] Przelew na skarbonkę wyszedł (choćby 150 zł)
[ ] Czynsz / media w kalendarzu
[ ] Limit BLIK rozsądny
[ ] Nie kupuję telefonu za 100% wpływu
Najczęstsze błędy
- Cała pensja = jeden gadżet.
- Brak zapisu netto vs „wydawało mi się”.
- Odkładanie „jak zostanie”.
- Raty na konsumpcję.
- Ignorowanie typu umowy.
- Porównywanie się bez kontekstu.
- 40 h pracy od razu, sesja za miesiąc.
Co jeśli pierwsza pensja jest „mała”?
500–1 200 zł z weekendu w gastro to nie 2 500 zł ze stażu. Schemat 50/30/20 i tak działa na procentach, nie na prestiżu. Przy 800 zł netto: 160 zł na skarbonkę jest cenniejsze niż zero, bo uczy dnia wypłaty. Must i tak pokrywają rodzice albo stypendium — Twoja pensja może być w 100% fun+bufor, byle bufor nie był zerem.
Nie wstydź się małej kwoty. Wstydem jest udawać, że 800 zł = nowy iPhone.
Premia, trzynastka, „wyszło więcej”
Nietypowy wpływ (premia, więcej godzin, napiwki ze świąt) łatwo zjeść w tydzień. Zasada: połowa na skarbonkę, połowa na jeden konkretny prezent, nie całość na imprezę. Inaczej styczeń jest pusty, a grudzień był „bogaty”.
Wypłata 10. vs 1. — kalendarz czynszu
Czynsz 5. dnia, pensja 10. = każdy miesiąc w minusie na karcie albo pożyczce od mamy. Albo poproś wynajmującego o termin po wypłacie (część się zgodzi), albo trzymaj na koncie most jednego czynszu z bufora. To jest właśnie po co poduszka, nie „inwestycje”.
Przelew zagraniczny i pierwsza pensja w PLN
Pracujesz w Polsce, rodzice w innej walucie: nie mieszaj kursu z „wypłatą”. Pensja planujesz w złotych. Kieszonkowe z Wise to drugi strumień. Jeden IBAN na czynsz. Konto.
Gdy firma się spóźnia z przelewem
Zlecenie: termin w umowie. Etat: kadry. Jeden dzień po terminie — mail, nie panika na grupie. Tydzień — na piśmie. Nie bierz chwilówki „na most”. Bufor jest po to. Okres próbny nie znosi Twojego prawa do wynagrodzenia za przepracowane godziny — ale spory to poradnia prawna uczelni, nie ten artykuł.
Pierwsza pensja a legitymacja i ulgi
Zarobki nie kasują automatycznie ulg studenckich na MPK czy w kinie — status studenta i naklejka nadal działają. Ale próg podatkowy / ulga dla młodych to osobna historia: przy większym etacie możesz dojść do limitu. Nie zgaduj z grupą FB. gov.pl + PIT-11.
Jeśli dorabiasz i nadal bierzesz stypendium socjalne: sprawdź, czy dochód nie wywala progu. Lepiej wiedzieć w październiku niż oddawać w marcu.
Aplikacje — co ustawić raz i nie ruszać
- Skarbonka / cel „poduszka 2000” z automatycznym przelewem.
- Powiadomienia push — widzisz trend, nie każdą Żabkę jako dramat.
- Lista subskrypcji w notatce — przegląd co 3 miesiące.
- Osobna kategoria „fun” w apce banku, jeśli ma kategorie.
Nie potrzebujesz trzech fintechów. Jedno konto + jedna skarbonka. Budżet.
Podsumowanie
Pierwsza pensja smakuje. Zostaw jej trochę na przyszły miesiąc: zrozumieć pasek, przelew w dniu wpływu, nie BNPL na życie. Po trzech miesiącach masz poduszkę i dane, nie zgadywanie.
Po trzech miesiącach masz nie tylko poduszkę, ale dane: ile realnie zostaje po must, czy dojazd zjada stawkę, czy 15 h tygodniowo wystarcza. Dopiero wtedy decyzja o większej liczbie godzin albo innej firmie ma sens — nie w tygodniu po pierwszym przelewie, na fali euforii.
Dalej: budżet we Wrocławiu, PIT. Kolejna stawka albo inne godziny: Wroniak.